
У Швеції посилили правила кредитів: тепер треба вказувати дохід, дітей і форму зайнятості
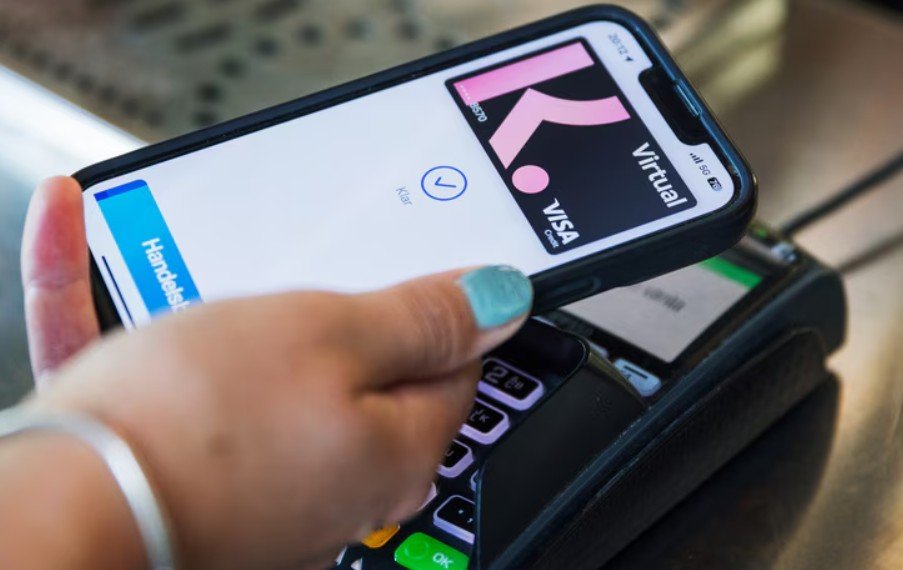
Із 20 листопада у Швеції набудуть чинності нові правила споживчого кредитування, які вплинуть на користувачів платіжних сервісів Klarna, Qliro та подібних компаній. Покупцям, які хочуть оплачувати товари за рахунком (faktura) або користуватися кредитними способами оплати, доведеться надавати більше інформації про свої доходи, зайнятість і сімейне становище. Без цих даних компанії можуть відмовити у відповідному способі оплати.
Нові вимоги передбачені змінами до законодавства про споживчі кредити (konsumentkreditlagen), ухваленими в січні 2026 року. Користувачі Klarna вже почали помічати зміни. Зокрема, у мобільному застосунку компанія просить клієнтів надати додаткові відомості про особисті фінанси та житлові умови, щоб оцінити їхню платоспроможність.
Серед запитуваних даних — річний дохід, кількість дітей, форма працевлаштування та інформація про житло. Як пояснила інформаційному агентству TT юристка Шведського агентства захисту прав споживачів (Konsumentverket) Анна Ліндстрьом (Anna Lindström), нове законодавство зобов’язує кредиторів проводити ретельнішу перевірку клієнтів.
«Кредитори зобов’язані ставити більше запитань і збирати більше різних видів інформації. Тепер це має бути ґрунтовна перевірка. Раніше її можна було проводити менш формалізовано», — зазначила вона.
Важлива зміна полягає в тому, що нові вимоги поширюватимуться також на окремі види безвідсоткових кредитів, які надають сторонні платіжні компанії, зокрема Klarna. Метою реформи є боротьба з надмірною заборгованістю населення.
«Посилення вимог до перевірки кредитоспроможності — це спосіб протидіяти надмірній заборгованості в суспільстві та не допускати надання кредитів людям, які не мають можливості їх повернути», — пояснила Ліндстрьом. Водночас закон не встановлює єдиного підходу до перевірки покупок залежно від їхньої вартості.
За словами юристки, якщо людина регулярно купує продукти через одного кредитора, повна перевірка може бути непотрібною під час кожної покупки.
Крім того, обсяг перевірки має бути пропорційним сумі кредиту та терміну його погашення. Однак на початковому етапі споживачам слід очікувати збільшення кількості запитань від платіжних компаній.
Якщо клієнт відмовиться надавати необхідні фінансові відомості, йому можуть заблокувати можливість купувати товари з оплатою за рахунком.
При цьому він зможе й надалі оплачувати покупки звичайною банківською карткою, якщо на рахунку достатньо коштів. Шведська торговельна організація Svensk Handel позитивно оцінює зміни в законодавстві.
Водночас експерт організації з питань економічної політики Бенгт Ніллервалль (Bengt Nilervall) зазначив, що для торговельних компаній залишаються певні юридичні питання, зокрема щодо того, чи вважатимуться вони кредитними посередниками.
Він також визнав, що через нові вимоги частина покупців може відмовитися від кредитних способів оплати. «Ми вважаємо, що основою повинні бути здорове споживання та відповідальне використання кредитів. Зрозуміло, що багато людей опинилися у складному становищі, взявши кредити, яких не варто було брати. Можливо, тепер менше людей обиратимуть такий спосіб оплати», — зазначив Ніллервалль.
За даними tv4.se